Специалисты Head&Heart — команда из 35+ бухгалтеров и юристов с застрахованной на 10 млн рублей ответственностью — рассказывают: с 1 сентября 2026 года система контроля за маркировкой в ГИС МТ переходит на полностью автоматический режим, из-за чего любая ошибка в учете Честного Знака превращается в гарантированный штраф без участия человека.
20 000 рублей — именно столько составит автоматический штраф по новой ч. 4 ст. 14.43 КоАП РФ (введена ФЗ № 120-ФЗ от 02.05.2026) для ООО за каждую единицу просроченного маркированного товара, проданного через кассу. Сравните это со стоимостью профессионального сопровождения: за одну ошибку невнимательного кассира или сбой в 1С бизнес может заплатить сотни тысяч рублей автоштрафов, которые Роспотребнадзор теперь будет выписывать в фоновом режиме на основе данных из ГИС МТ и ОФД, не выезжая на проверки.
В материале — без воды: нормы, сроки, реальные ситуации и работающие решения.
Что входит в ведение учета маркированных товаров
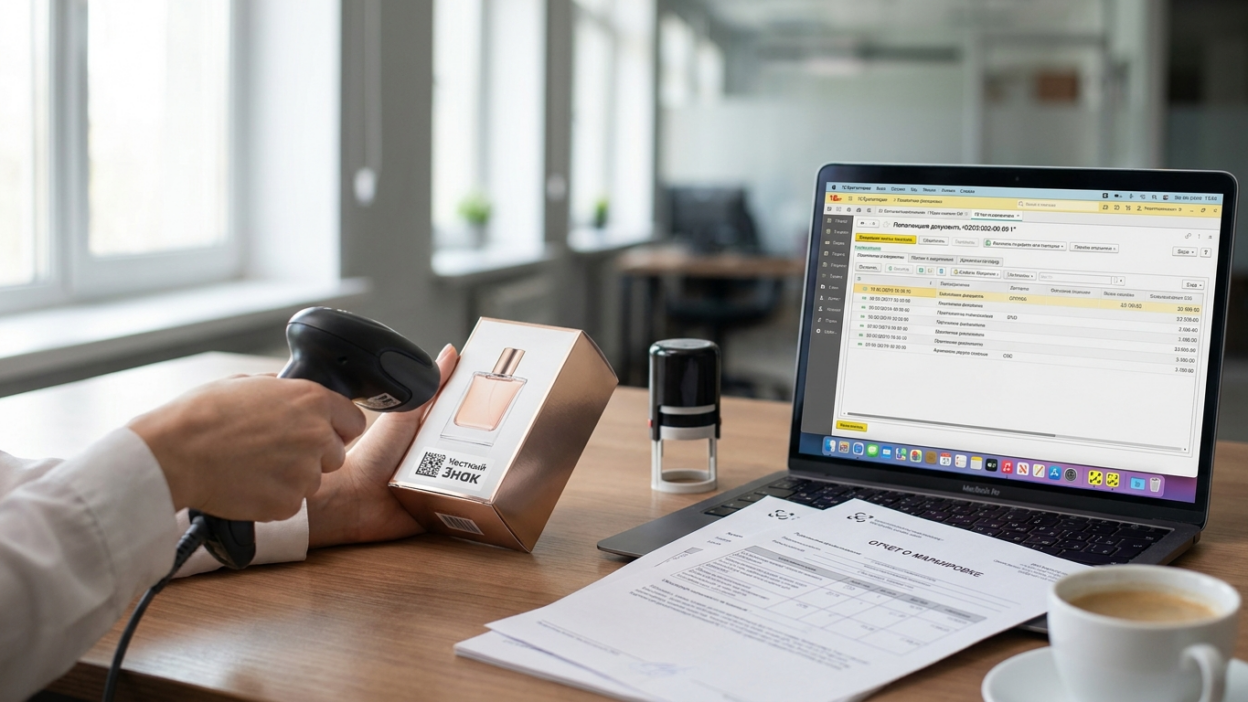
На практике многие собственники считают, что работа с «Честным Знаком» — это задача кладовщика или кассира, которые просто сканируют коды. Это опасное заблуждение. Маркировка — это сквозной процесс, который напрямую влияет на бухгалтерский и налоговый учет, финансовые потоки компании и ее юридическую безопасность. Если код не списан вовремя или принят с ошибками, ФНС увидит расхождение с декларациями, а банк заблокирует счет.
Смотрите, как это работает на каждом этапе движения товара:
1. Закупка и сверка через ЭДО. Бухгалтер контролирует поступление кодов от поставщика. Приемка товара без проверки Универсального передаточного документа (УПД) в системе ЭДО (например, СБИС или 1С-ЭДО) недопустима. Бухгалтер сверяет фактические коды на коробках с теми, что указаны в УПД. Любое несовпадение — это повод для составления акта о расхождениях и отказа от подписания документа, иначе товар зависнет на балансе вашей компании в ГИС МТ.
2. Настройка разрешительного режима и кассовой дисциплины. С 1 сентября 2026 года вводится обязательная автоматическая проверка кодов маркировки на кассе при продаже потребителю. Кассовое ПО связывается с сервером Честного Знака в реальном времени. Если товар просрочен, заблокирован Роспотребнадзором или код не принадлежит продавцу, касса просто не должна выдать чек. Настройка этой бесшовной интеграции и контроль за ее стабильностью — зона ответственности ИТ-специалистов и бухгалтеров, ведущих кассовый учет.
3. Списание брака, утери и неликвида. Если товар поврежден, испорчен или утерян, его нельзя просто выбросить. Бухгалтер должен провести инвентаризацию, составить внутренний акт (например, ТОРГ-16) и вручную вывести коды из оборота в ГИС МТ с указанием конкретной причины («уничтожение», «порча»). Иначе товар продолжит числиться в системе, вызывая вопросы контролирующих органов.
🟢 Когда учет ведет профессиональная команда, вы защищены от кассовых инцидентов и блокировок поставок. Своевременная передача Честного Знака на бухгалтерское сопровождение ИП и ООО позволяет настроить разрешительный режим на кассах и спасти компанию от лавины автоштрафов.
Календарь маркировки 2026 и налоговые риски
Государство планомерно расширяет список маркируемых товаров. В 2026 году под жесткий контроль попадают новые категории. Если ваш бизнес связан с оптом, розницей или производством этих товарных групп, подготовить учет нужно заранее:
Календарь запуска обязательной маркировки в 2026 году:
• 1 марта 2026 года: кондитерские изделия (печенье, мармелад, зефир) и новые группы легпрома (кожаные ремни, спасательные жилеты, рабочие перчатки, защитная одежда);
• 1 апреля 2026 года: моторные масла;
• 1 мая 2026 года: радиоэлектроника (приборы, лампы, телефоны) — старт обязательного нанесения кодов (транзитный период для остатков продлится до 30.11.2026);
• 1 июня 2026 года: кофе, икра, меховые изделия (вводится автоматическая проверка уведомлений Роспотребнадзора при регистрации в ГИС МТ);
• 1 июля 2026 года: косметика, бытовая химия, предметы личной гигиены;
• 1 сентября 2026 года: детские игрушки;
• 1 ноября 2026 года: поштучный (поэкземплярный) учет молочной продукции со сроком годности более 40 дней;
• 1 декабря 2026 года: строительные материалы.
Связь маркировки и налогового учета с каждым годом становится все теснее. Налоговая реформа 2025–2026 годов обязала налогоплательщиков на УСН с доходом свыше 60 млн рублей уплачивать НДС. Теперь любая техническая ошибка в УПД по ЭДО — например, расхождение в кодах или некорректно заполненные реквизиты — автоматически приводит к несовпадению данных в декларациях по НДС, автотребованиям от ФНС и углубленным камеральным проверкам.
Важный нюанс: согласно пп. 4 п. 6 ст. 346.43 НК РФ, розничная торговля лекарствами, обувью и изделиями из натурального меха, подлежащими обязательной маркировке, полностью запрещена на патентной системе налогообложения (ПСН). Ошибка бухгалтера, который вовремя не перевел компанию на УСН при начале торговли такими товарами, приведет к принудительному слету с патента и доначислению налогов по ОСНО с начала налогового периода.
🟡 Специалисты Head&Heart — это команда из 35+ экспертов с опытом работы с 2013 года, которая решает задачи в формате «одного окна». Мы совмещаем бухгалтерский учет, юридическую поддержку и интеграцию со спецсервисами (1С, ЭДО, СБИС, Честный Знак, Меркурий), а наша ответственность застрахована на 10 млн рублей.
Бухгалтерские проводки и учет расходов на Честный Знак
Для корректного ведения учета в соответствии с НК РФ и действующими стандартами ФСБУ бухгалтер должен правильно отражать все затраты, связанные с маркировкой товаров.
1. Учет оборудования (2D-сканеры, принтеры этикеток)
В зависимости от стоимости оборудования учет ведется по правилам ФСБУ 6/2020 «Основные средства» и ФСБУ 5/2019 «Запасы»:
• Если стоимость сканера ниже установленного лимита компании (например, 100 000 руб.), затраты списываются в расходы единовременно:
Дт 10.21.1 — Кт 60 — оприходован малоценный инвентарь (сканер);
Дт 20, 26, 44 — Кт 10.21.2 — списана стоимость сканера в расходы при передаче в эксплуатацию.
• Если оборудование дорогое (например, промышленный принтер стоимостью более 100 000 руб.), оно признается основным средством:
Дт 08 — Кт 60 — приобретено оборудование;
Дт 01 — Кт 08 — принтер введен в эксплуатацию;
Дт 20, 26, 44 — Кт 02 — ежемесячно начисляется амортизация.
2. Приобретение кодов маркировки у оператора ЦРПТ
Стоимость одного кода составляет 50 копеек без НДС (60 копеек с учетом НДС 20%). Проводки отражаются на основании УПД, полученного от ЦРПТ:
Дт 76 (ЦРПТ) — Кт 51 — перечислена предоплата за коды на баланс ГИС МТ;
Дт 20, 44 — Кт 76 (ЦРПТ) — стоимость кодов списана в расходы после их фактического нанесения и ввода товаров в оборот;
Дт 19 — Кт 76 (ЦРПТ) — отражен НДС со стоимости кодов;
Дт 68 (НДС) — Кт 19 — НДС принят к вычету.
3. Списание брака или порчи маркированных товаров
Если в процессе хранения или транспортировки товар был испорчен, его себестоимость и стоимость кодов списываются следующим образом:
Дт 94 — Кт 41 — списана фактическая себестоимость испорченного товара;
Дт 91.02 — Кт 94 — убыток от списания отнесен на прочие расходы.
В системе Честный Знак бухгалтер оформляет документ «Вывод из оборота» с типом списания «уничтожение» или «порча».
На практике: к нам обратился импортер радиоэлектроники. Компания ввезла партию светодиодных ламп в конце 2025 года. С 1 мая 2026 года эти лампы попали под обязательную маркировку. Предыдущий бухгалтер-фрилансер не успел промаркировать остатки до дедлайна, из-за чего товар завис на складе под угрозой конфискации. Эксперты Head&Heart оперативно провели инвентаризацию, отделили неликвидные лампы на списание по ст. 250 НК РФ (что позволило законно снизить налог на прибыль), а качественный товар ввели в оборот по процедуре «Маркировка остатков» через СУЗ в 1С.
Второй реальный кейс — блокировка расчетного счета компании банком в рамках 115-ФЗ после крупного перевода на счет ЦРПТ для закупки кодов маркировки. Система комплаенса посчитала операцию сомнительной. Бухгалтер-казначей совместно с юристом Head&Heart за 4 часа собрали полный пакет документов: договоры с Честным Знаком, счета, УПД и технологические карты производства. Банк снял блокировку в тот же день без остановки операционной деятельности бизнеса.
🔴 Чтобы ваш учет полностью соответствовал требованиям законодательства, доверьте ведение дел профессионалам. Вы можете узнать стоимость сопровождения и передать рутинные задачи команде Head&Heart уже сегодня.
Один бухгалтер или команда: что выгоднее бизнесу в 2026
Пытаясь сэкономить, предприниматели часто нанимают одного штатного бухгалтера или бухгалтера-надомника. Но в эпоху тотальной цифровизации и Честного Знака это огромный финансовый риск.
Во-первых, посчитаем реальную стоимость содержания штатного сотрудника с подтвержденными навыками работы с маркировкой и ЭДО в 2026 году. По данным hh.ru, из-за жесткого дефицита кадров средняя зарплата такого специалиста составляет 95 000 рублей на руки. К этой сумме работодатель обязан прибавить страховые взносы (30% + травматизм) — это еще 29 000 рублей. Оборудование рабочего места, покупка мощного ПК, оплата связи, подписка на 1С, ЭДО, КриптоПро и СБИС составят около 15 000 рублей ежемесячно. Итого — более 139 000 рублей в месяц на одну штатную единицу.
Во-вторых, один человек физически не может знать все. Он может заболеть, уйти в декрет или уволиться в разгар сдачи отчетности. А если штатный бухгалтер допустит ошибку, которая приведет к автоматическому штрафу в 300 000 рублей от Роспотребнадзора или ФНС, то по Трудовому кодексу РФ (ст. 241) вы сможете взыскать с него ущерб только в пределах его среднего месячного заработка. Все остальные убытки собственник покрывает из своего кармана.
Итог: передавая учет на аутсорсинг в Head&Heart, вы получаете не одного универсального солдата, а целую команду из 35+ узкопрофильных специалистов (ведущий бухгалтер, казначей, ИТ-интегратор, юрист). При этом стоимость обслуживания значительно ниже ФОТ штатного сотрудника, а финансовая ответственность компании полностью зафиксирована в договоре и застрахована на 10 000 000 рублей. Если по нашей вине возникнет расхождение в ГИС МТ или ФНС выпишет штраф — его полностью покроет страховая компания.
Частые вопросы
Что входит в бухгалтерский учет маркированных товаров?
Учет включает в себя весь цикл работы с кодами: от настройки КЭП и интеграции 1С с ГИС МТ до проверки кодов Data Matrix в поступающих УПД через ЭДО, отражения на счетах бухучета, списания брака/утери и контроля за корректным выбытием кодов при розничных продажах через онлайн-кассу.
Нужно ли подключать ЭДО для работы с маркировкой?
Да, это обязательное требование законодательства. Передача прав собственности на маркированные товары между юридическими лицами и ИП возможна исключительно в электронном виде через системы ЭДО (СБИС, 1С-ЭДО и др.) с использованием Универсальных передаточных документов (УПД).
Можно ли применять ПСН (патент) при торговле маркированными товарами в 2026 году?
Согласно подпункту 4 пункта 6 статьи 346.43 НК РФ, розничная торговля тремя группами маркированных товаров — лекарственными препаратами, обувью и предметами одежды из натурального меха — полностью запрещена на патенте. Для остальных групп маркированных товаров применение ПСН разрешено.
Как списывать неликвидные остатки, которые попали под обязательную маркировку?
Списание происходит на основании инвентаризации. Бухгалтер оформляет акт о списании (например, ТОРГ-16) по причинам порчи или невозможности реализации, после чего направляет сведения в личный кабинет Честного Знака с типом вывода из оборота «уничтожение» или «порча».
Заключение
Работа с маркировкой в системе Честный Знак в 2026 году не прощает ошибок. Введение автоматических штрафов с 1 сентября 2026 года лишает бизнес права на невнимательность: Роспотребнадзор выписывает постановления в электронном виде за каждую единицу просроченного или немаркированного товара без предупреждений и выездных проверок.
Не рискуйте своим бизнесом и не перегружайте штатных сотрудников рутиной, в которой они не разбираются. Защитите себя от финансовых потерь, перейдя на комплексное обслуживание. Доверьте рутину профессионалам — отправьте заявку на аутсорс бухгалтерии в компанию Head&Heart, и мы выстроим для вас безопасную и прозрачную систему учета.