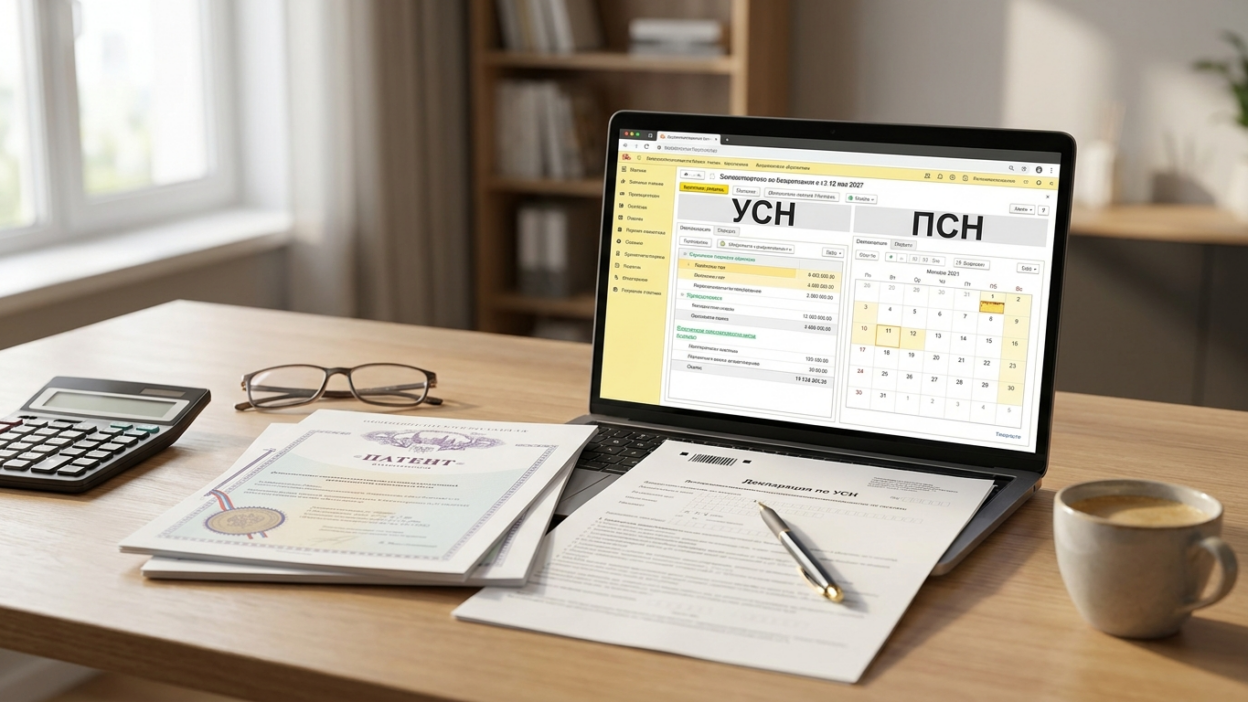
Команда Head&Heart — бухгалтерская и юридическая компания на рынке с 2013 года — поясняет: совмещение УСН и патента в 2026 году остаётся одним из самых эффективных способов снижения налоговой нагрузки, но именно здесь ФНС чаще всего находит поводы для доначислений.
60 000 000 рублей дохода и 15 сотрудников — это «красные линии», за которыми патент мгновенно аннулируется, а налоги пересчитываются по общей системе (ОСНО) с НДС 20% и НДФЛ до 22%. По ст. 122 НК РФ штраф за неуплату налога из-за неверного учёта составляет 20% от суммы недоимки, и в условиях цифрового контроля АИС «Налог-3» скрыть ошибки в раздельном учёте становится невозможно.
В материале — без воды: нормы, сроки, реальные ситуации и работающие решения.
Лимиты по патенту и УСН в 2026 году: как не слететь на общую систему
Главная ловушка совмещения — это правила суммирования доходов. Согласно абз. 1 п. 4 ст. 346.45 НК РФ, если ИП применяет одновременно ПСН и УСН, то для соблюдения лимита по патенту (60 млн рублей) учитываются доходы от обоих режимов.
На практике это выглядит так: если по патенту вы заработали 10 млн, а по упрощёнке — 51 млн, вы автоматически теряете право на патент с начала налогового периода, на который он был выдан. ФНС видит эти цифры через онлайн-кассы и банковские выписки в режиме реального времени. Как только робот фиксирует превышение хотя бы на 1 рубль, предприниматель получает уведомление о пересчёте налогов по ОСНО «задним числом».
Для многих предпринимателей контроль этих порогов становится ежедневным стрессом. В рамках бухгалтерского сопровождения ИП в Head&Heart мы используем собственную CRM-систему «Headoffice» (патент № 927131). Она автоматически мониторит остаток лимита и уведомляет клиента, когда оборот достигает 85% от критической отметки. Это позволяет вовремя скорректировать стратегию, не дожидаясь санкций от налоговой.
Раздельный учёт на упрощенке и патенте: правила распределения доходов и расходов
Раздельный учёт — это не просто две разные тетрадки. Это обязанность ИП фиксировать доходы и расходы отдельно по каждому спецрежиму (п. 6 ст. 346.53 НК РФ). Если с доходами всё прозрачно (они распределяются по видам деятельности в КУДиР и КУД), то с расходами возникают сложности.
Рассмотрим ситуацию: ИП арендует один склад для оптовой торговли (УСН) и розничного магазина (ПСН). Как учесть аренду, коммуналку и зарплату администратора? По закону такие «общие» расходы распределяются пропорционально доле доходов от каждого режима в общем объёме выручки.
Ошибка в этой пропорции — любимая тема инспекторов при проверках. Если вы необоснованно завысите расходы на УСН «Доходы минус расходы», ФНС исключит их из базы, доначислит налог, пени и штраф по ст. 120 НК РФ (от 10 000 рублей за отсутствие корректного учёта).
В Head&Heart над вашими задачами работает команда из 35+ специалистов, где бухгалтер по первичке вносит данные, а налоговый консультант проверяет правильность распределения затрат. Наша ответственность застрахована на 10 млн рублей — это значит, что за точность каждого рубля в вашей отчётности мы отвечаем финансово.
Как распределять страховые взносы при совмещении режимов для уменьшения налога
В 2026 году правила работы с Единым налоговым счётом (ЕНС) требуют ювелирной точности при подаче уведомлений. ИП имеет право уменьшить налог по УСН и стоимость патента на уплаченные страховые взносы. Но как их делить?
Алгоритм следующий:
- Взносы за сотрудников, занятых только в деятельности на патенте, уменьшают только патент.
- Взносы за «упрощённых» сотрудников — только УСН.
- Взносы за «общий» персонал (директор, бухгалтер) и фиксированные взносы ИП за себя — распределяются пропорционально выручке.
Нюанс 2026 года: ФНС через АИС «Налог-3» видит структуру ваших чеков. Если вы подаёте уведомление об уменьшении патента на взносы сотрудников, которые по данным кассы «пробивают» только товары по УСН, блокировка счёта и требование пояснений по 115-ФЗ не заставят себя ждать.
Чтобы не переплачивать налоги и не привлекать лишнего внимания, важно иметь профессиональное сопровождение учёта. Мы не просто сдаём отчёты — мы выстраиваем систему, которая выдержит любую автоматическую проверку.
Один бухгалтер или команда: что выгоднее бизнесу в 2026
Многие ИП по старинке нанимают бухгалтера на удалёнке или пытаются вести учёт через банковские сервисы. Давайте сравним подходы.
Во-первых, штатный бухгалтер или «приходящий» фрилансер — это риск «человеческого фактора». Болезнь, отпуск или внезапное увольнение сотрудника в период сдачи отчётности по УСН могут стоить ИП блокировки счетов и штрафов. Команда Head&Heart работает 12 часов в сутки и обеспечивает полную взаимозаменяемость — ваш учёт не остановится ни на день.
Во-вторых, компетенции. Одному человеку сложно быть экспертом и в ПСН, и в маркетплейсах, и в ВЭД, и в юридических тонкостях 115-ФЗ. У нас за каждым клиентом закреплён администратор, а задачи распределяются между профильными специалистами: бухгалтером по зарплате, казначеем и юристом.
Итог: аутсорс с Head&Heart — это не просто экономия на налогах, это юридическая и финансовая безопасность «в одном окне». Мы на рынке с 2013 года и являемся двукратными лауреатами конкурса «Лучшая услуга Алтая» 2024 и 2025 годов.
Экономика вопроса проста. Содержание штатного специалиста с зарплатой 90 000–120 000 рублей плюс взносы и рабочее место обходится дороже, чем комплексный аутсорс бухгалтерии. При этом риск ошибки одного человека вы несёте сами, а в Head&Heart риски покрывает страховка в 10 млн рублей.
Частые вопросы
Можно ли совмещать УСН и ПСН в одном регионе?
Да, это разрешено, если виды деятельности различаются. Например, по патенту вы ведёте розничную торговлю, а по УСН — оказываете услуги по доставке или занимаетесь оптом. Важно зафиксировать это разделение в учётной политике.
Нужно ли сдавать декларацию по патенту в 2026 году?
Нет, декларация по ПСН не предусмотрена. Однако вы обязаны вести Книгу учёта доходов (КУД) и представить её по требованию ФНС. Кроме того, при совмещении вы обязательно сдаёте декларацию по УСН, даже если по ней не было оборотов (нулевую).
Какой лимит доходов при совмещении режимов?
Общий лимит доходов для сохранения права на патент составляет 60 млн рублей в год. При этом суммируется выручка от деятельности и на патенте, и на упрощёнке. Для самой УСН лимиты выше, но «слёту» с патента это не мешает.
Заключение
Совмещение режимов — это отличный инструмент для бизнеса, если за ним стоит жёсткий контроль цифр. В 2026 году цена ошибки слишком высока, чтобы полагаться на случай или простейшие онлайн-сервисы.
Если вы хотите быть уверены, что ваш учёт в порядке, а лимиты под контролем — доверьте это профессионалам. Переходите на сайт hnh.li и оставьте заявку на бесплатный аудит вашей системы учёта. Мы поможем выбрать оптимальный режим налогообложения в рамках закона и защитим ваш бизнес от претензий ФНС.