Специалисты Head&Heart — команда из 35+ бухгалтеров и юристов с застрахованной на 10 млн рублей ответственностью — рассказывают: в 2026 году покупка станка, автомобиля или даже мощного сервера перестала быть просто «техническим моментом», превратившись в зону высокого налогового риска.
С 2025 года ставка налога на прибыль выросла до 25%, а система АИС «Налог-3» научилась в автоматическом режиме сопоставлять данные баланса с вычетами по НДС. Теперь любая ошибка в классификации основного средства (ОС) — это не просто замечание аудитора, а прямой повод для ФНС доначислить налоги и выставить штраф в размере от 20% до 40% от суммы недоимки. Разрыв между бухгалтерским и налоговым учётом стал «минным полем» для собственников, которые привыкли доверять учёт одному приходящему бухгалтеру.
В материале — без воды: нормы, сроки, реальные ситуации и работающие решения.
Признаки и критерии основных средств в 2026 году
На практике многие руководители считают основным средством всё, что «дорого стоит». Однако по правилам ФСБУ 6/2020 и НК РФ, объект признаётся ОС только при одновременном соблюдении четырёх условий. Во-первых, он имеет материально-вещественную форму. Во-вторых, предназначен для использования в деятельности компании (производство, торговля, управление) в течение срока более 12 месяцев. В-третьих, способен приносить экономическую выгоду. И наконец, организация не планирует его перепродажу в ближайшее время.
Важный нюанс: в 2026 году ФНС применяет риск-ориентированный подход. Если у компании растут обороты, но на балансе числится только «ноутбук директора», это становится триггером для проверки реальности сделок. Налоговики могут заподозрить, что дорогостоящее оборудование закупается через цепочки посредников, а расходы списываются единовременно как «малоценка», чтобы искусственно занизить базу по налогу на прибыль.
Когда вы доверяете бухгалтерское сопровождение ООО профессиональной команде, риск некорректной классификации активов сводится к нулю. Мы анализируем каждый объект не только по первичным документам, но и с точки зрения его роли в бизнес-процессах, обеспечивая безопасность учёта при ставке налога 25%.
Лимит стоимости основных средств: разница между БУ и НУ
Главная ловушка для бухгалтера в 2026 году — это несовпадение лимитов стоимости. В налоговом учёте (ст. 256 НК РФ) всё однозначно: объектом ОС признаётся имущество стоимостью строго свыше 100 000 рублей. Если объект дешевле — это косвенные расходы, которые списываются сразу.
В бухгалтерском учёте по ФСБУ 6/2020 организация имеет право установить лимит самостоятельно в учётной политике. Многие пытаются «сблизить» учёты и тоже ставят 100 000 рублей. Но здесь кроется подвох: если вы купили 10 станков по 90 000 рублей, которые являются ключевыми для вашего производства, их единовременное списание может существенно исказить показатели баланса и лишить компанию возможности получить крупный кредит или лизинг.
Команда Head&Heart — это более 35 специалистов, включая методологов и юристов. Мы работаем на рынке с 2013 года и знаем, как грамотно прописать лимиты в учётной политике, чтобы соблюсти баланс между налоговой выгодой и инвестиционной привлекательностью компании. Наша ответственность застрахована на 10 млн рублей, поэтому даже сложные расчёты по дорогостоящему оборудованию защищены финансовыми гарантиями.
Как принимать ОС к учёту: пошаговая инструкция по ФСБУ 6/2020
Процесс принятия ОС в 2026 году усложнился из-за необходимости оценки ликвидационной стоимости. Это сумма, которую компания планирует получить от продажи объекта в конце срока его службы. Раньше амортизация считалась от полной стоимости, теперь — за вычетом этой «остаточной» величины.
- Формирование капвложений. Все затраты на покупку, доставку и монтаж собираются на счёте 08 (согласно ФСБУ 26/2020).
- Определение параметров. Назначается срок полезного использования (по классификатору ОКОФ) и рассчитывается ликвидационная стоимость.
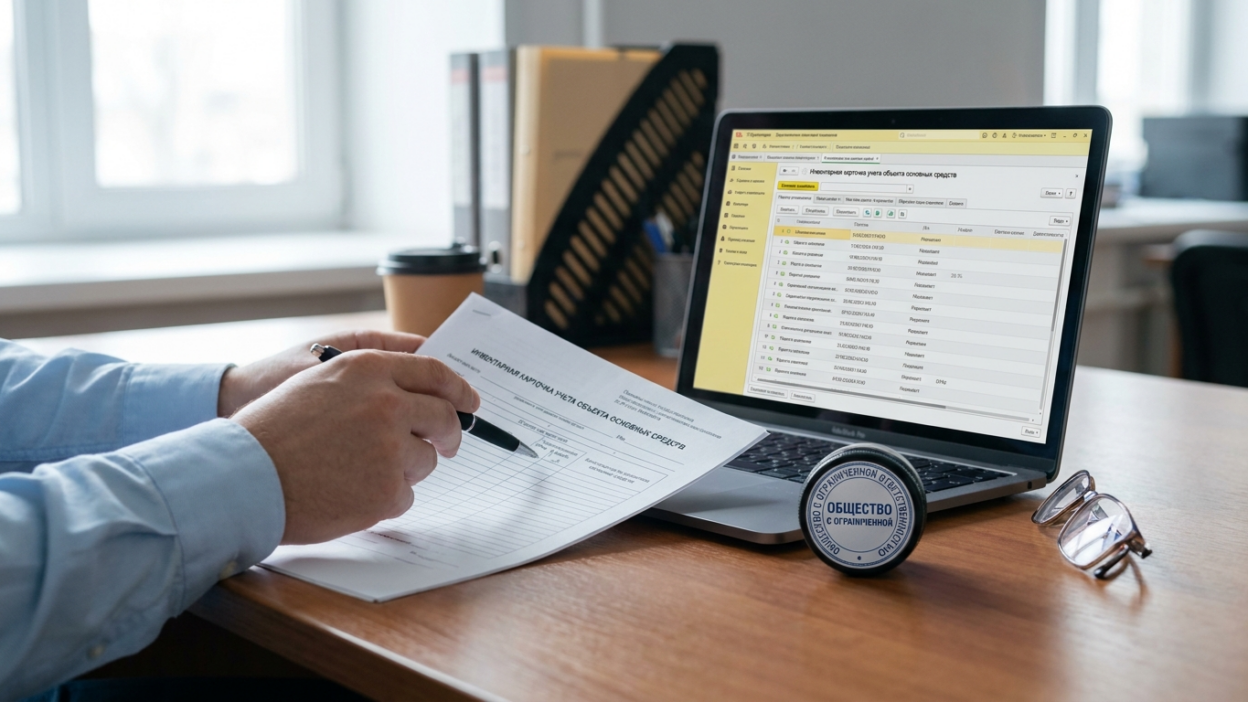
- Ввод в эксплуатацию. Оформляется акт (например, форма ОС-1). К 2027 году ожидается полный переход на электронные формы таких актов, поэтому мы уже сейчас рекомендуем клиентам переходить на ЭДО через СБИС.
- Настройка амортизации. Выбор способа (линейный, уменьшаемого остатка или пропорционально объему продукции).
Помните про 115-ФЗ: при покупке дорогостоящего актива банк может заблокировать платёж, заподозрив «обналичивание». Юристы и бухгалтеры Head&Heart в рамках полного сопровождения учёта заранее готовят пакет документов, подтверждающих реальность сделки и благонадёжность поставщика.
Один бухгалтер или команда: экономика и риски в 2026 году
Давайте посчитаем. Содержание штатного главбуха со знанием всех актуальных ФСБУ в 2026 году обходится в среднем в 100 000 рублей «на руки». К этому добавьте страховые взносы (30%), оплату отпусков, больничных, организацию рабочего места и лицензии на 1С. Итого — около 150 000 рублей в месяц за одного человека, который может ошибиться или внезапно уволиться.
При передаче учёта в Head&Heart вы получаете команду: ведущего бухгалтера, специалиста по первичке, юриста и казначея. Мы работаем 12 часов в сутки и используем собственную CRM «Headoffice» (патент № 927131), где каждая задача по вашему ОС находится под контролем.
Во-первых, вы экономите на налогах с ФОТ и инфраструктуре. Во-вторых, исключаете риск «человеческого фактора» — если один сотрудник заболеет, его мгновенно подменит коллега с тем же уровнем компетенций. В-третьих, в случае ошибки ФНС, ущерб покрывает наша страховка в 10 млн рублей. Для сравнения: штатный сотрудник по закону несёт ответственность лишь в пределах одного оклада. Итог: аутсорсинг с Head&Heart — это не просто ведение учёта, а полноценная защита активов вашего бизнеса.
Частые вопросы
Какой лимит стоимости ОС в 2026 году для ООО на ОСНО?
В налоговом учёте лимит составляет свыше 100 000 рублей (ст. 256 НК РФ). В бухгалтерском учёте вы вправе установить свой лимит в учётной политике, исходя из критериев существенности информации для вашей компании.
Нужно ли платить налог на имущество с оборудования в 2026 году?
Движимое имущество (оборудование, транспорт, техника) налогом на имущество организаций не облагается. Налог платится только с недвижимости, причём по многим объектам база определяется как кадастровая стоимость.
Что такое амортизационная премия и как её применить?
Это право компании сразу списать в расходы часть стоимости ОС (от 10% до 30% в зависимости от группы) при вводе в эксплуатацию. Это законный способ снизить базу по налогу на прибыль в периоде покупки актива, что особенно актуально при ставке 25%.
Заключение
Учёт основных средств в 2026 году перестал быть рутиной и превратился в инструмент управления налоговой нагрузкой и рисками. Ошибки в определении сроков полезного использования или ликвидационной стоимости могут стоить бизнесу миллионных доначислений.
Не оставляйте свой бизнес наедине с автоматизированным контролем ФНС. Узнайте стоимость сопровождения в Head&Heart — мы обеспечим корректный учёт ваших активов, защитим интересы в спорах с банками и налоговой, опираясь на 13-летний опыт и команду из 35+ экспертов.